
银行存款日记账最新讲解
2014-08-11 18:09:48 来源:翰飞会计培训 评论:0 点击:
如何登记银行存款日记账?银行存款日记账的格式及填写,银行存款日记账的案例解析。
四、银行存款日记账怎么记:
银行存款日记账是重要的会计账簿之一,实际上它与现金日记账的填写方式是类似的。日记账在编写的时候,要保证清晰,明确,完整,一目了然,也就是说要简洁无重复。这是十分重要的。规范的日记账有助于财务报表和账簿的编写,有助于公司财务的管理。会计在编写各类明细账,总账,以及财务报表时均是以日记账为依据的。银行存款日记账则是我们今天要说的内容。
银行存款日记账,按规定是由出纳填制的。根据有关银行存、付款凭证,以经济业务的发生顺序,逐日逐笔的记录,反应银行存款的增减变化及其结果。一般步骤就是,会计人员根据审核无误的原始凭证填制银行存款付出(收入)单,出纳人员根据付出单才付款,并据付款业务顺序逐笔登记银行存款日记帐,完毕后,应在该单上加盖银行付讫或收讫章,一联由出纳保管,一联交由会计进行帐务处理。
银行存款日记帐是国家对外提供的帐薄中最重要账本之一,为了防止人为拆本,保证日记账的准确性,银行存款日记帐为订本式的,也就是死账页。一般都是在月末进行编写的。进行日清月结,每隔一天,一周或者是一个月要找会计、银行进行对账,保证账账相符,没有错漏,多出。时间间隔可以根据公司的业务量来定。
银行存款日记账的格式内容编写:
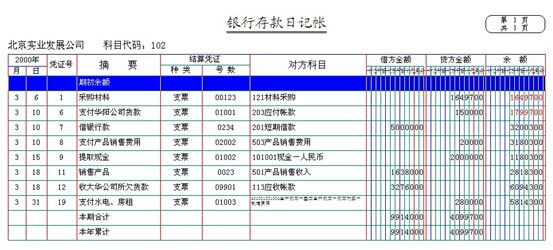
1、日期:按照凭证上的日期填写。
2、记账凭证号数:帐薄上面所指的编号就是付款单或收款单上面的编号,也可能是付款凭证上的。
3、摘要:要文字简练,清晰的说明,登记入账的经济业务内容。
4、对方科目:指收入的来源科目或者是支出科目。如,3月18日,销售产品收到银行本票16380元,凭证号为银收字01002号,会计分录为:
借:银行存款:16380
贷:产品销售收入 14000
应交税金——应交增值税(销项税额)2380
所以我们可以看到在在对方科目栏中写的是:501产品销售费用。
5、借方金额、贷方金额:
借方金额,即银行存款增加额;贷方金额,即银行存款减少额。根据会计科目的类型判断,该科目是应该记在借方还是贷方。资产类帐户借方登记增加,贷方登记减少,负债和所有者权益类帐户正好和这个相反,是贷方登记增加,借方登记减少。
6、余额:即昨日余额+今日借方发生额-今日贷方发生额。银行存款日记帐应该做到日清月结,即每天清点库存,月末结账,要账钱相符;银行每天必登帐月末列余额调节表把未达账项处理干净,做到账存款相符。一般应该每一笔业务都算出余额来,这样做是为了能及时了解实有库存现金及银行存款余额数,免得开出空头支票等。银行存款日记帐为企业资产类帐户,余额应该在借方。
编辑银行存款日记账的注意事项:
①.月份终了,应结出本月借、贷方发生额及余额,在摘要栏写明“本月合计”。下一行还要结出各方的累计及余额,并写明“累计”字样。
②.登记帐户要逐行、逐页进行登记,不允许有隔页、空行出现,一但发生了,应划线注销,不允许撕掉,每页最后一行就在摘要栏写明“过次页”字样,并结出本页借、贷方发生额及余额,转入下一页,并在下一页第一行写明“承前页”字样。
银行存款日记账和现金日记账是经济活动中最主要的两本账。是必须每日清算,核对的账簿。会计将会根据这些账本,编辑财务报表,账簿。像总账,明细账等。
五、银行存款案例:
例:达美公司12月初银行存款日记帐期初余额为420000元,12月份发生如下经济业务:
(1)12月1日,公司向银行存入汇票存款100000元,凭证号为银付字001号,其会计分录为:
借:其他货币资金——银行汇票100O00
贷:银行存款 100000
(2)12月1日,提取现金42000元用于发放工资,凭证号为银付002号,其会计分录为:
借:现金 42000
贷:银行存款 42000
(3)12月5日,销售产品收到银行本票58500元,凭证号为银收字001号,会计分录为:
借:银行存款 58500
贷:产品销售收入 50000
应交税金——应交增值税(销项税额)8500
(4)12月9日,收到某公司转帐支票一张,价值600000元,归还应收帐款,凭证号为银收字002号,会计分录为:
借:银行存款 600000
贷:应收帐款 6O0000
(5)12月10日,兑付到期商业承兑汇票一张,支付票面金额291720元,凭证号为银付字003号,会计分录为:
借:应付票据 291720
贷:银行存款 291720
(6)12月12日,用转帐支票向本市某企业购入材料23400元,凭证号为银付字004号,其会计分录为:
借:材料采购 20000
应交税金——应交增值税(进项税额)3400
贷:银行存款 23400
(7)12月13日,公司向银行借入短期借款200000元,凭证号为银收字003号,会计分录为:
借:银行存款 200000
贷:短期借款 200000
(8)12月14日,存入现金1800元,凭证号为现付字024号,会计分录为:
借:银行存款 1800
贷:现金 1800
(9)12月16日,向异地某企业销售产品,采用托收承付方式收到款项468000元,凭证号为银收字004号,其会计分录为:
借:银行存款 468000
贷:应收帐款 468000
(10)12月20日,公司采用委托收款方式向外地某公司采购材料,支付价款35100元,凭证号为银付字005号,其会计分录为:
借:材料采购 300000
应交税金——应交增值税(进项税额)51000
贷:银行存款 351000
(11)12月24日,以转帐支票支付外购材料运杂费24000元,凭证号为银付字006号,其会计分录为:
借:材料采购 24000
贷:银行存款 24000
(12)12月28日,缴纳增值税76000元,凭证号为银付字007号,会计分录为:
借:应交税金——应交所得税 76000
贷:银行存款 76000
(13)12月30日,收到子公司分得税后利润240000元,凭证号为银收字005号,其会计分录为:
借:银行存款 240000
贷:投资收益 240000
(14)12月31日,预交明年上半年保险费2000元,凭证号为银付字008号,其会计分录为:
借:待摊费用 2000
贷:银行存款 2000
根据上述经济业务登记银行存款日记帐(表6-8)如下:
| 1998年 | 记账凭证 | 摘要 | 对方科目 | 借方 | 贷方 | 借 | 余额 | ||
| 月 | 日 | 字 | 号 | ||||||
| 12 | 1 | |
|
月初余额 | |
|
|
借 | 420000 |
| 12 | 1 | 银付 | 001 | 存入汇票存款 | 其他货币资金 | |
100000 | 借 | 320000 |
| 12 | 1 | 银付 | 002 | 提取现金 | 现金 | |
42000 | 借 | 278000 |
| 12 | 5 | 银收 | 001 | 销售产品 | 产品销售收入 应交税金 |
50000 8500 |
|
借 | 336500 |
| 12 | 9 | 银收 | 002 | 收回应收账款 | 应收账款 | 600000 | |
借 | 936500 |
| 12 | 10 | 银付 | 003 | 支付商业承兑汇票 | 应付票据 | |
291720 | 借 | 644780 |
| 12 | 12 | 银付 | 004 | 购买材料 | 材料采购 应交税金 |
|
20000 3400 |
借 | 621380 |
| 12 | 13 | 银收 | 003 | 借入短期借款 | 短期借款 | 200000 | |
借 | 821380 |
| 12 | 14 | 现付 | 024 | 存入现金 | 现金 | 1800 | |
借 | 823180 |
| 12 | 16 | 银收 | 005 | 收到货款 | 应收账款 | 468000 | |
借 | 1291180 |
本文由贵阳会计培训机构整理原创首发,转载请注明出处,违者必究!
上一篇:财务报表是由哪些组成的?
下一篇:快速告诉你会计报表中的7个秘密
分享到:
 收藏
收藏
评论排行
- ·贵州2013年度民营经济会...(2)
- ·财务工作你做好了么?(1)
- ·贵州省2014年专业技术资...(1)
- ·上市公司执行企业会计准...(1)
