
会计中固定资产的折旧方法你知道有哪些吗?
2026-10-19 15:43:30 来源:翰飞会计培训 评论:0 点击:
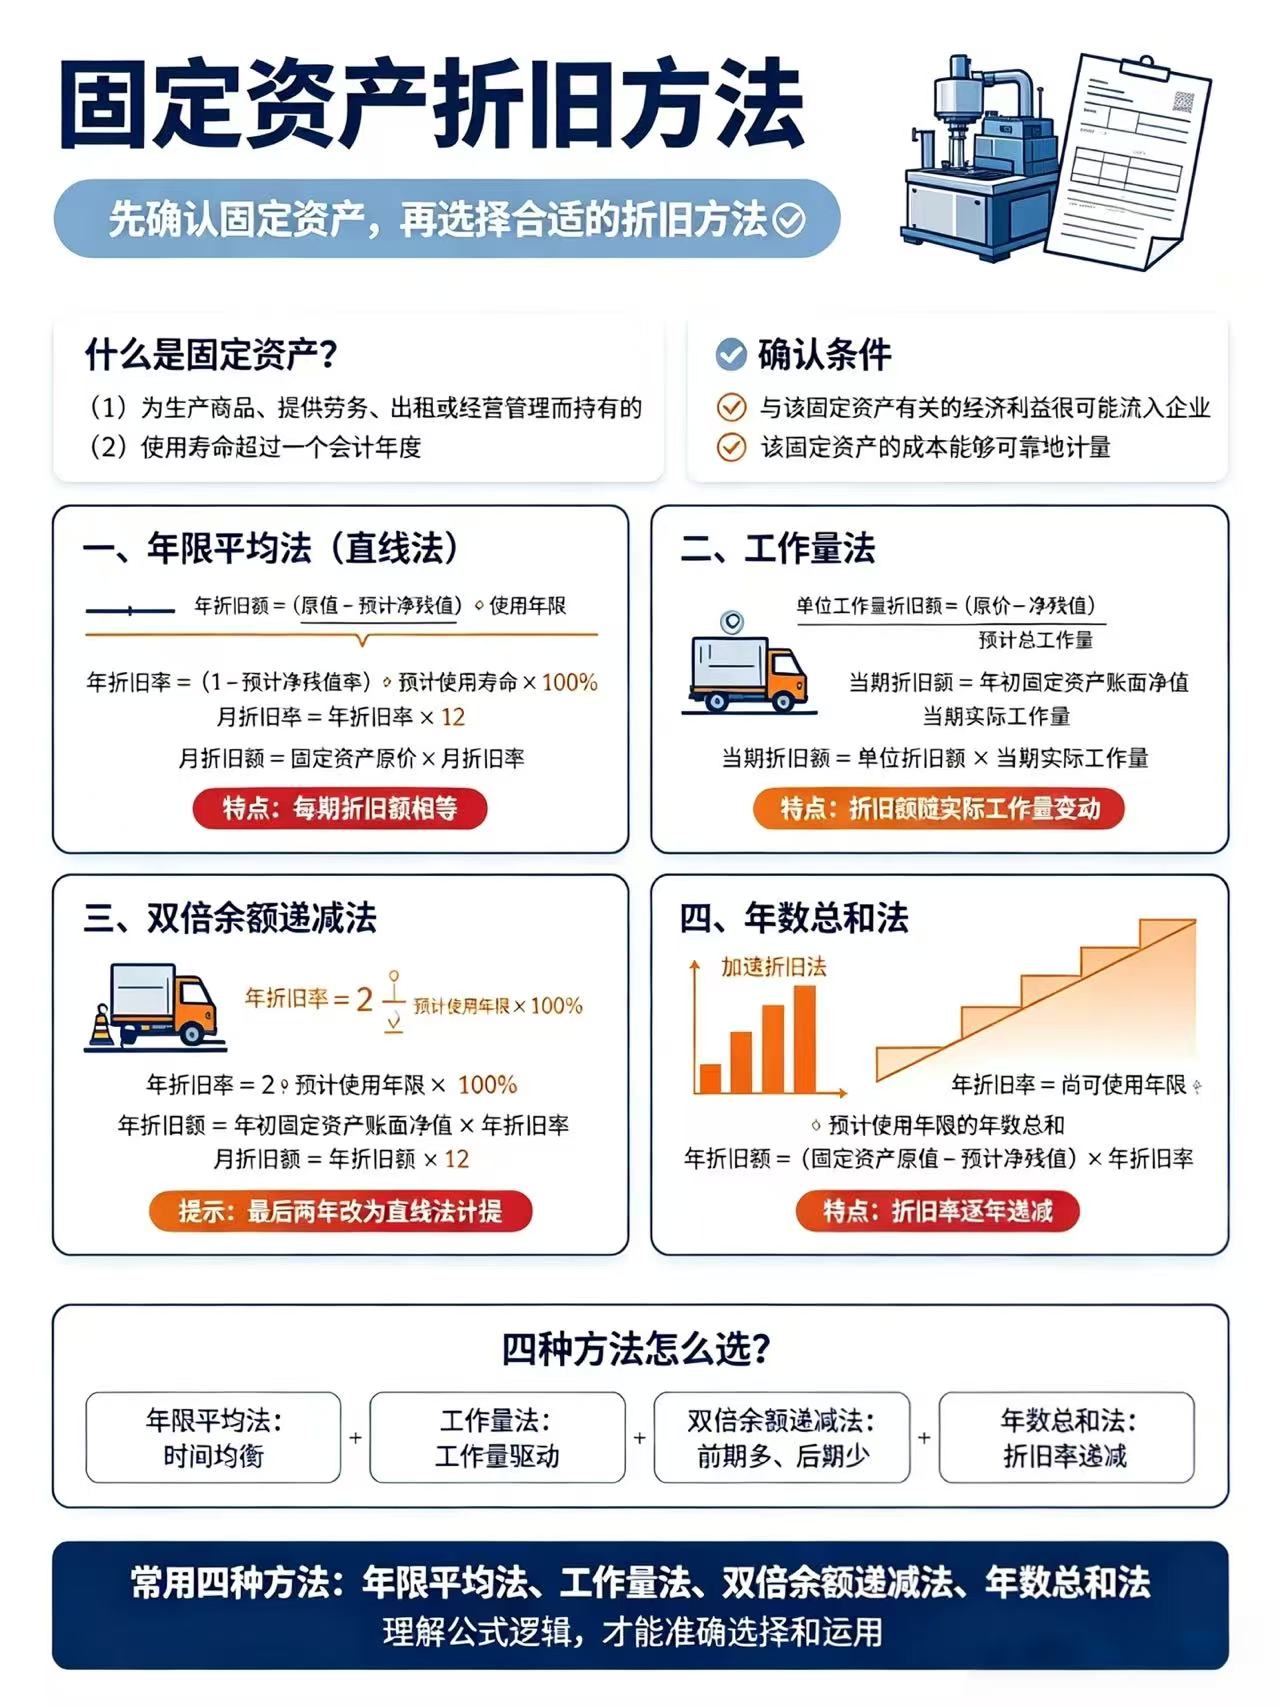
当然在计量的过程中肯定要先明白什么是固定资产?你知道吗?固定资产是指同时具有下列特征的有形资产:(1)为生产商品、提供劳务、出租或...
当然在计量的过程中肯定要先明白什么是固定资产?你知道吗?
固定资产是指同时具有下列特征的有形资产:
(1)为生产商品、提供劳务、出租或经营管理而持有的
(2)使用寿命超过一个会计年度
固定资产的确认条件:
(1)与该固定资产有关的经济利益很可能流入企业
(2)该固定资产的成本能够可靠地计量
现在了解了固定资产的含义那它的的折旧方法是什么呢?那我们就来学习一下固定资产的折旧方法有哪些?
一:年限平均法又称直线法
年折旧额=(原值-预计净残值)/使用年限
=原价*(1-预计净残值率)/使用年限
年折旧率=((1-预计净残值率)/预计使用寿命(年)*100%
月折旧率=年折旧率/12
月折旧额=固定资产原价*月折旧率
二:工作量法
单位工作量折旧额 =(原价 − 净残值)÷ 预计总工作量
当期折旧额 = 单位折旧额 × 当期实际工作量
三: 双倍余额递减法
年折旧率=2/预计使用年限*100%
年折旧额=每个折旧年度年初固定资产账面净值*年折旧率
=(固定资产原价-累计折旧)*年折旧率
月折旧额=年折旧额/12
提示:双倍余额递减法属于加速折旧法,前期折旧多、后期少,最后两年应改为直线法计提。
四:年数总和法
年折旧率=尚可使用年限/预计使用年限的年数总和
年折旧额=(固定资产原值-预计净残值)*年折旧率
提示:年数总和法同样属于加速折旧法,折旧率逐年递减。
以上就是固定资产常用的四种折旧方法:年限平均法、工作量法、双倍余额递减法、年数总和法。你学会了吗?这几种方法之间有什么区别?如果想进一步了解它们的区别,欢迎留言交流!
相关热词搜索:
上一篇:会计科目表详解:全面解析企业财务管理的基础工具
下一篇:最后一页
分享到:
 收藏
收藏
评论排行
- ·贵州2013年度民营经济会...(2)
- ·财务工作你做好了么?(1)
- ·贵州省2014年专业技术资...(1)
- ·上市公司执行企业会计准...(1)
